Aproveitamento dos Créditos do PIS e COFINS na Reforma Tributária

Os créditos do PIS e da COFINS serão preservados durante a transição para a CBS, que substituirá essas contribuições a partir de janeiro de 2027. Os saldos credores existentes continuarão válidos e poderão ser aproveitados normalmente pelas empresas.

A legislação permite que esses créditos sejam utilizados para compensar débitos da CBS, compensar outros tributos federais ou serem ressarcidos em dinheiro. A regra abrange tanto os créditos já acumulados quanto aqueles gerados até o início da transição.

A operacionalização ocorrerá pelo sistema PER/DCOMP Web, que ganhará funcionalidade específica para a utilização desses créditos. O sistema também importará automaticamente os saldos informados na EFD-Contribuições de dezembro de 2026.

Portanto, é imprescindível que as empresas atentem-se para o correto aproveitamento de tais créditos, bem como sua escrituração, para preservarem seus direitos à eventual compensação dos mesmos relativamente aos saldos apurados até 31.12.2026.
Alerte Clientes: Golpistas Enviam DARF Falsos com Dados Verdadeiros!

Os golpes na internet persistem, e geram desconfiança que dados podem ter sido vazados pelos orgãos públicos.

ATENÇÃO especial: os golpistas colocaram nome completo e verdadeiro do responsável pela contabilidade como remetente do e-mail, e enviaram para o e-mail verdadeiro do gestor financeiro da empresa. Apesar do CNPJ e nome empresarial serem públicos, em tese, o nome completo do contabilista e e-mail do gestor são privados.

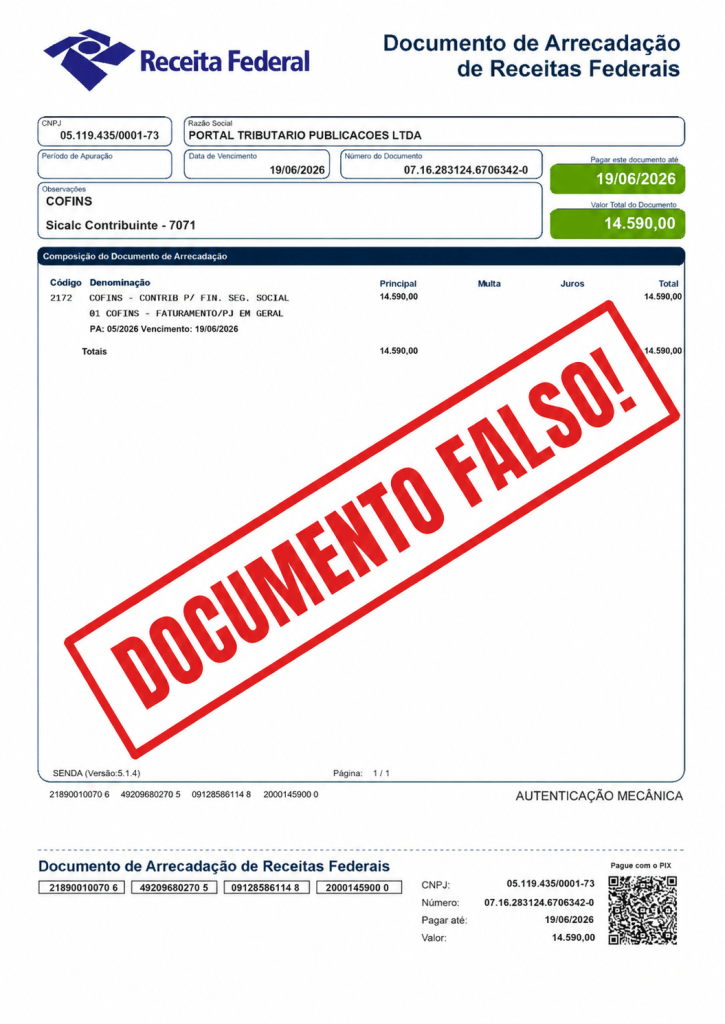
Alerte seus clientes para este tipo de golpe! Segue cópia do DARF falso que recebemos por e-mail: (nota: os dados do CNPJ e nome da empresa são públicos, e deixamos no conteúdo e na imagem para melhor detalhamento da tentativa de golpe com dados verídicos, apesar do documento ser falso)

(conteúdo do e-mail):

Bom dia, …. (aqui colocaram o nome real e completo do responsável pela empresa)

Conforme solicitado, segue o DARF referente 05/2026

PORTAL TRIBUTARIO PUBLICACOES LTDA
CNPJ: 05.119.435/0001-73
Rua Benjamin Constant Conj 1104 67 Centro Cep: 80060-020

Atenciosamente,
Contabilidade gerencial.

IBS e CBS – Exigência de Destaque em DF-e a Partir de Agosto de 2026

A implementação da reforma tributária do consumo avança para uma nova etapa em 3 de agosto de 2026, quando passará a ser obrigatório informar os campos de IBS e CBS nos documentos fiscais eletrônicos emitidos por empresas do regime regular. Todas as notas deverão incluir os novos campos, com a alíquota teste de 1% (0,1% de IBS e 0,9% de CBS).

Até essa data, a flexibilização prevista no Ato Conjunto RFB/CGIBS nº 1/2025 permite a emissão de documentos sem essas informações, sem aplicação de multas ou rejeições. Após o fim do período de adaptação, documentos emitidos sem o correto preenchimento serão automaticamente rejeitados pelos sistemas autorizadores.

Embora a apuração do IBS e da CBS continue tendo caráter apenas informativo nesse período, as empresas precisam adequar seus sistemas e processos para garantir a emissão correta dos documentos fiscais e evitar problemas operacionais.

Em tempo: entendemos que o bloqueio/rejeição das notas a partir de 03/08/2026 refere-se às empresas do regime regular (Lucro Real e Lucro Presumido, em regra), não se aplicando às empresas optantes pelo Simples Nacional.

Boletim Guia Tributário e Contábil 15.06.2026

REFORMA TRIBUTÁRIA
Reforma Tributária – Desafios aos Profissionais Contábeis
Reforma Tributária e Terceirização: Créditos Fiscais Devem Ser o Foco Principal?
GUIA TRIBUTÁRIO ONLINE
Reforma Tributária: IBS e CBS – Exportações©
IRF – Abono Pecuniário de Férias©
ICMS – Crédito do Ativo Imobilizado©
GUIA CONTÁBIL ONLINE
Lançamentos de Movimentações Bancárias©
Reserva para Contingências©
Notas Explicativas – Orientações CVM©
IRPJ E CSLL
Lucro Presumido – Presunção de Lucro – Redução é Aplicável às Atividades Hospitalares em Sociedade Simples e Empresários Individuais?
Lucro Presumido – Percentuais de Presunção – Cirurgia Odontológica
ENFOQUES
ICMS-SP: Decreto Reestabelece Crédito nas Operações com Máquinas e Implementos
EFD-Contribuições: Orientações Sobre a Redução de Benefícios Fiscais
Não recebeu ou não pode ler o boletim anterior? Reveja o Boletim Tributário e Contábil de 08.06.2026
ATUALIZAÇÃO PROFISSIONAL
Pare de pagar caro por atualizações profissionais! Guia Tributário Online + Reforma Tributária + Guia Contábil + Guia Trabalhista + CLT + Legislação com 20% de Desconto e em 12 Vezes Sem Juros!

Lucro Presumido – Presunção de Lucro – Redução é Aplicável às Atividades Hospitalares em Sociedade Simples e Empresários Individuais?

Não.

A presunção de lucro de 8% para o IRPJ e 12% para a CSLL relativamente as atividades hospitalares alcança sociedades que se utilizam da estrutura de terceiro, desde que elas sejam organizadas sob a forma empresária, de fato e de direito, com efetivo elemento de empresa, obedeçam às normas da Anvisa e que o ambiente onde seja prestado o serviço possua alvará da vigilância sanitária estadual ou municipal, em decorrência do disposto no Parecer SEI nº 7.689/2021/ME. 

Tal regra não se destina, portanto, às sociedades simples e aos empresários individuais, aos quais se aplica o percentual de 32%. 

Bases: Solução de Consulta Cosit 103/2023 e Solução de Consulta Disit/SRRF 4.020/2025.

Amplie seus conhecimentos sobre o Lucro Presumido, através dos seguintes tópicos no Guia Tributário Online:

Lucro Presumido – Serviços Médicos x Hospitalares

Lucro Presumido – Aspectos Gerais

Lucro Presumido – Cálculo da CSLL

Lucro Presumido – Cálculo do IRPJ

Lucro Presumido – Mudança do Reconhecimento de Receitas para o Regime de Competência

Balanço de Abertura – Transição do Lucro Presumido para o Lucro Real

Reduza legalmente os valores do IRPJ e CSLL e demais tributos devidos no Lucro Presumido! Contém ideias de redução tributária e demonstrações de como fazê-lo. Pode ser utilizado por comitês de impostos como ponto de partida na análise de planejamento das opções de tributação.