Qual o Tratamento Tributário do Pró-Labore?

remuneração pró-labore corresponde ao valor pago ao administrador por seus serviços à sociedade.

Como rendimento do trabalho, sofrerá retenção do IRF, conforme tabela do imposto de renda.

Também será deduzido do valor da remuneração o desconto de 11% a título de contribuição previdenciária (INSS).

Contabilmente, o pró-labore será debitado à conta de custos ou despesas operacionais, sendo dedutível, no lucro real, conforme regras de dedutibilidade de custos ou despesas.

Será classificado como custo quando a remuneração for atribuída a dirigente de indústria e de produção dos serviços.

O pró-labore será tratado contabilmente como despesa operacional quando a remuneração for atribuída a dirigentes ligados à administração (como atividades comerciais, administrativas e financeiras).

Veja também, no Guia Tributário Online:

IDEIAS DE ECONOMIA TRIBUTÁRIA 

IMPOSTO DE RENDA – PESSOA JURÍDICA 

REGULAMENTOS

Prazo de Entrega da DEFIS Encerra-se em 31/03

Declaração de Informações Socioeconômicas e Fiscais (Defis), situação normal, relativa ao ano-calendário 2022, deve ser entregue até 31/03/2023. A declaração deve ser prestada pelo contribuinte que foi optante pelo Simples Nacional por pelo menos um período de apuração por ela abrangido.

Para transmitir a Defis é necessário que o contribuinte tenha transmitido as declarações mensais no Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D), para o período em que foi optante em 2022.

A omissão da Defis ano-calendário 2022 impede as apurações dos períodos de apuração a partir de março/2023 no PGDAS-D.

Defis – Situação Especial

A Defis – Situação Especial deve ser preenchida em nome da pessoa jurídica cindida parcialmente, cindida totalmente, extinta, fusionada ou incorporada e entregue até o último dia do mês subsequente ao do evento, exceto nos casos em que essas situações especiais ocorram no primeiro quadrimestre do ano-calendário, hipótese em que a declaração deverá ser entregue até o último dia do mês de junho.

Amplie seus conhecimentos sobre o Simples Nacional, através dos seguintes tópicos no Guia Tributário Online:

Micro Empreendedor Individual – MEI

Simples Nacional – Aspectos Gerais

Simples Nacional – Cálculo do Valor Devido

Simples Nacional – Cálculo do Fator “r”

Simples Nacional – CNAE – Códigos Impeditivos à Opção pelo Regime

Simples Nacional – CNAE – Códigos Simultaneamente Impeditivos e Permitidos

Simples Nacional – CRT Código de Regime Tributário e CSOSN Código de Situação da Operação no Simples Nacional

Simples Nacional – Consórcio Simples

Simples Nacional – Contribuição para o INSS

Simples Nacional – Contribuição Sindical Patronal

Simples Nacional – Fiscalização

Simples Nacional – ICMS – Diferencial de Alíquotas Interestaduais

Simples Nacional – ICMS – Substituição Tributária

Simples Nacional – Imposto de Renda – Ganho de Capital

Simples Nacional – ISS – Retenção e Recolhimento

Simples Nacional – Obrigações Acessórias

Simples Nacional – Opção pelo Regime

Simples Nacional – Parcelamento de Débitos – RFB

Simples Nacional – Recolhimento – Forma e Prazo

Simples Nacional – Rendimentos Distribuídos

Simples Nacional – Restituição ou Compensação

Simples Nacional – Sublimites Estaduais – Tabela

Simples Nacional – Tabelas

Simples Nacional – Tributação por Regime de Caixa

Quando a DCTFWeb Substituirá a DCTF?

DCTFWeb substituirá as informações prestadas na DCTF para fatos geradores que ocorrerem a partir do mês de janeiro de 2024, relativamente aos seguintes tributos:

– IRRF decorrentes de retenções não relacionadas à relação de trabalho; e

– IRPJCSLL, Contribuição para o PIS/PASEP e COFINS.

Para fatos geradores que ocorrerem a partir do mês de maio de 2023, a DCTFWeb substituirá a DCTF relativos ao IRRF decorrentes da relação de trabalho (códigos de receita 0561, 0588, 0610, 1889, 3533, 3562 e 0473), apurados por meio do eSocial.

Base: Instrução Normativa RFB 2.137/2023.

Veja também, no Guia Tributário Online:

Créditos PIS/COFINS – Uniforme e Itens de Higiene – Embalagens – Supermercado

O supermercado que mantém, entre outras atividades, padaria, açougue e restaurante, quanto aos créditos da não cumulatividade do PIS e da COFINS:

  • é permitida a apuração na modalidade aquisição de insumos em relação aos uniformes e itens de higiene utilizados na padaria e no restaurante, quando integrarem por imposição legal o processo de produção de bens a serem vendidos nesses setores do supermercado;
  • as despesas com o acondicionamento do produto final em embalagens adequadas e íntegras nos setores de padaria e restaurante do supermercado são exigidas pela legislação específica do setor de produção de alimentos para que o produto possa ser disponibilizado à venda, sendo, portanto, passíveis de gerar crédito na modalidade de insumos para esses setores ainda que incorridas após a produção do bem.

Base: Solução de Consulta Cosit 46/2023.

Para obter exemplos de cálculos e outros detalhamentos sobre créditos do PIS e da COFINS, acesse os seguintes tópicos no Guia Tributário Online:

Conheça também o Manual do PIS e COFINS e Recuperação de Créditos Tributários:

Abrange tópicos especificados sobre os regimes cumulativos, não cumulativos e outros relativos às contribuições do PIS e COFINS. Contém exemplos práticos que facilitam a absorção do entendimento. Pode ser utilizado como um manual auto-didático, visando atualização profissional e treinamento na área de PIS e COFINS.Clique aqui para mais informações.
Uma  explanação prática e teórica sobre as diversas formas de recuperação tributária - sua contabilidade pode esconder uma mina de ouro - você precisa explorar estes recursos!

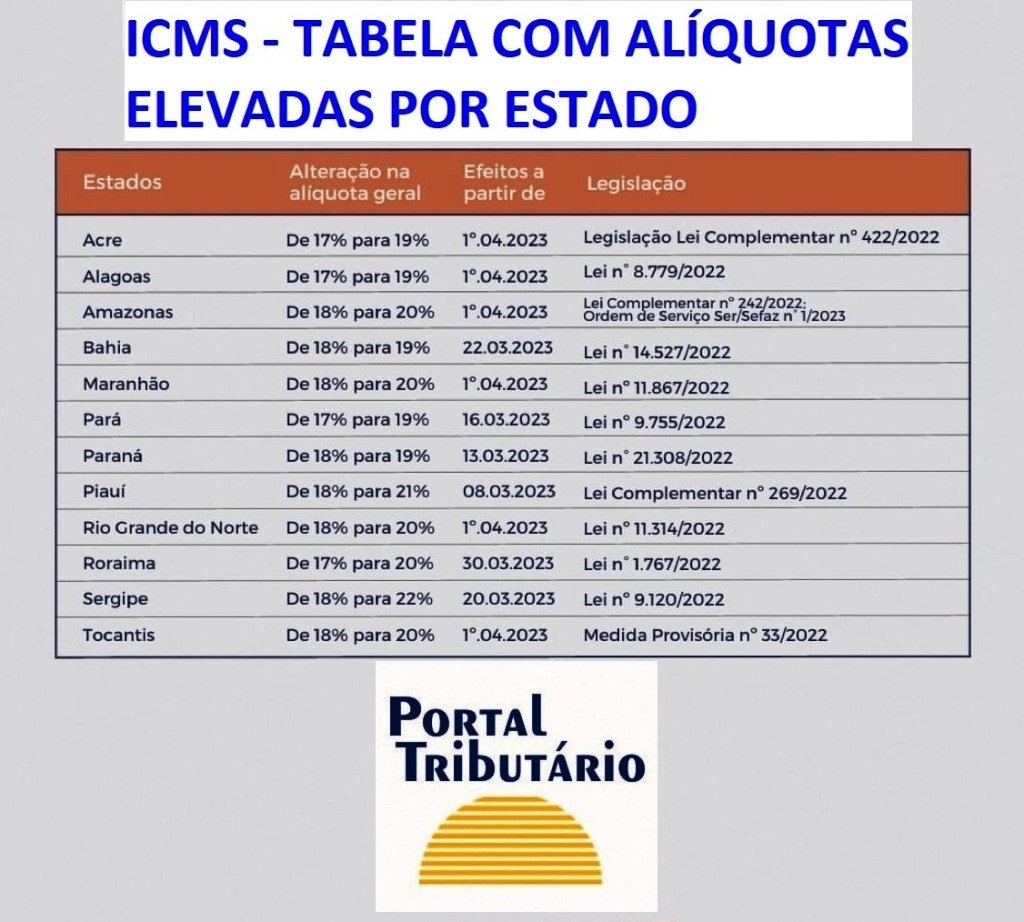
Alerta: Aumentos de ICMS Já Estão em Vigor no Paraná e no Piauí

No chamado “arrastão do ICMS”, vários estados (veja tabela mais adiante) elevaram as alíquotas do ICMS, com vigências variadas, a partir de 2023.

Nos estados do Paraná e do Piauí as majorações já estão em vigor, devendo os operadores fiscais se atentarem para a aplicação prática destas alterações. Confira a tabela de aumentos:

Cansou de pagar caro por atualizações tributárias? Conheça o Guia Tributário Online.