Simples Nacional e tributação pelo regime de caixa

Para fins de apuração do Simples Nacional, as ME e as EPP podem optar, anualmente, pelo regime de reconhecimento de suas receitas, adotando o regime de caixa (receita recebida) ou o regime de competência (receita auferida).

A grande vantagem para a empresa é evitar pagar tributos sobre a parcela não recebida de clientes.

Manual do Super Simples, contendo as normas do Simples Nacional - Lei Complementar 123/2006. Contém as mudanças determinadas pela LC 128/2008. Atualização garantida por 12 meses! Clique aqui para mais informações.

Optando pela regime de caixa, a receita mensal recebida (e não os valores faturados) será utilizada para efeito de determinação da base de cálculo mensal na apuração dos valores devidos.

A opção pela tributação sob o regime de caixa deverá ser realizada no Portal do Simples Nacional.

Bases: art. 16 a 20, 77 e 78 da Resolução CGSN 140/2018.

Veja maiores detalhamentos no tópico Simples Nacional – Tributação por Regime de Caixa, no Guia Tributário Online.

Que tal assinar o Guia Tributário Online? Centenas de tópicos atualizados e com acesso pela internet, assine já!

Guia-Tributario-Trimestral

DCP – Demonstrativo do Crédito Presumido do IPI: entrega deve ser até 13/Nov

DCP – Demonstrativo do Crédito Presumido do IPI, deverá ser entregue à RFB pelas pessoas jurídicas produtoras e exportadoras que apurem crédito presumido referente à fruição do benefício nos trimestres encerrados, respectivamente, nos meses de março, junho, setembro e dezembro.

Relativamente a setembro/2020, o prazo de entrega do demonstrativo encerra-se em 13.11.2020.

Veja também, no Guia Tributário Online:

IRPJ: conceito de lucro operacional

Para fins de apuração do IRPJ (e também da CSLL), será considerado como lucro operacional o resultado das atividades, principais ou acessórias, que constituam objeto da pessoa jurídica.

A escrituração do contribuinte cujas atividades compreendam a venda de bens ou serviços deve discriminar o lucro bruto, as despesas operacionais e os demais resultados operacionais.

Analiticamente, teremos então:

VENDAS DE BENS E SERVIÇOS

(-) DEDUÇÕES DE VENDAS

(-) CUSTO DAS VENDAS DE BENS E SERVIÇOS

(-) DESPESAS OPERACIONAIS

(+) OUTRAS RECEITAS OPERACIONAIS

(=) LUCRO OPERACIONAL

Base: DL nº 1.598, de 1977, art. 11, § 1º.

Amplie seus conhecimentos sobre o IRPJ/CSLL, através dos seguintes tópicos no Guia Tributário Online:

Ágio e Deságio na Aquisição de Participações Societárias

Ajustes ao Lucro Líquido no Lucro Real – Livro LALUR – Adições e Exclusões

Aquisição de Bens por meio de Consórcio – Contabilização

Arrendamento Mercantil e Leasing – Contabilização

Atividades Rurais das Pessoas Jurídicas

Ativo Imobilizado – Tratamento Contábil – Dedução como Despesa

Baixa de Bens ou Direitos

Balanço de Abertura – Transição do Lucro Presumido para o Lucro Real

Benfeitorias em Imóveis de Terceiros

Brindes, Eventos e Cestas de Natal

Cisão, Fusão e Incorporação de Sociedades – Aspectos Gerais

Compensação de Prejuízos Fiscais

Custos de Aquisição e Produção

Declaração de Rendimentos da Pessoa Jurídica – DIPJ

Depreciação de Bens

Despesas Antecipadas

Despesas e Custos: Contabilização pelo Regime de Competência

Devolução de Capital em Bens ou Direitos

Direitos de Uso

Doações a Partidos Políticos

Doações e Brindes – Dedutibilidade

Equiparação de Pessoa Física á Pessoa Jurídica

Equivalência Patrimonial – Contabilização

Escrituração Contábil Digital – ECD

Escrituração Fiscal Digital do IRPJ e da CSLL

Extravio de Livros e Documentos Fiscais

Ganhos em Desapropriação

ICMS e IPI Recuperáveis – Contabilização

ICMS Substituição Tributária – Contabilização

Lucro Arbitrado – Aspectos Gerais

Lucro Inflacionário – Realização

Lucro Presumido – Aspectos Gerais

Lucro Presumido – Cálculo da CSLL

Lucro Presumido – Cálculo do IRPJ

Lucro Presumido – Mudança do Reconhecimento de Receitas para o Regime de Competência

Lucro Real – Aspectos Gerais

Lucro Real – Recolhimento por Estimativa

Lucro Real – Tributos com Exigibilidade Suspensa – Adição e Exclusão

Lucros Distribuídos – Resultados Apurados a Partir de 1996

Mútuo – Características Gerais e Tratamento Fiscal

Perda no Recebimento de Créditos

Perdas de Estoque e Ajustes de Inventários

PIS e COFINS – Contabilização de Créditos – Regime Não Cumulativo

Programa de Alimentação do Trabalhador (PAT)

Programa Empresa Cidadã

Provisão de Férias

Provisão para o Décimo Terceiro Salário

Provisão para Perda de Livros

Reavaliação de Bens

Reembolso de Despesas – Contabilização

Regime de Competência

Reparos, Manutenção e Substituição de Peças de Bens do Ativo Imobilizado

Ressarcimento de Propaganda Eleitoral Gratuita

Sociedade em Conta de Participação

Taxas de Depreciação de Bens do Imobilizado

Tributos Discutidos Judicialmente

Vale-Cultura

Variações Cambiais de Direitos e Obrigações

Abatimentos na DComp sem retificar a DCTFWeb

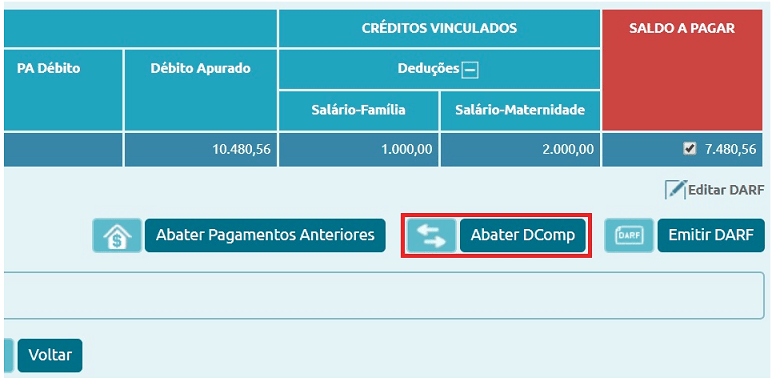
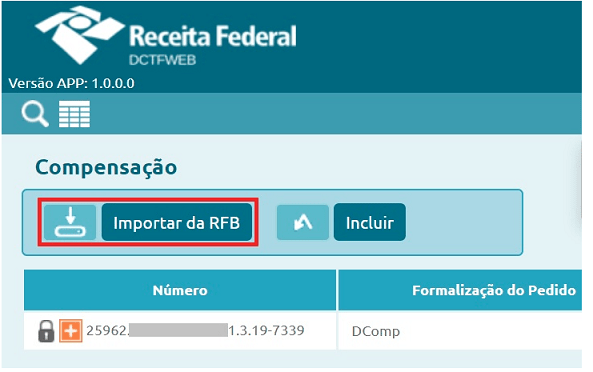
Foram criadas duas novas funcionalidades que permitem importar os dados da Declaração de Compensação (DComp) transmitida no PERDCOMP Web, dispensando a digitação na DCTFWeb. São elas: “Abater Dcomp” e “Importar da RFB”

A função “Abater DComp” possibilita emitir o DARF, abatendo os valores compensados por meio da DComp, sem a necessidade de retificar a DCTFWeb e incluir manualmente esses dados.

Fica disponível na página de visualização da DCTFWeb original ou retificadora na situação Ativa.

A função Importar da RFB, permite o preenchimento automático dos dados da DComp, nos casos de retificação da DCTFWeb. A função fica disponível em declarações retificadoras na situação “Em andamento”, ou seja, que não tenham sido transmitidas, podendo ser utilizada para vincular créditos de compensação, no menu “Créditos Vinculáveis > Créditos > Compensação”.

A busca das informações diretamente no banco de dados da Receita Federal, além de facilitar o preenchimento da declaração, previne a ocorrência de erros de digitação e inconsistências entre os dados declarados na DCTFWeb e no PERDCOMP Web.

Fonte: RFB – 28.10.2020 (adaptado)

Ei! Que tal dar uma olhada na sua contabilidade para peneirar $$$? Conheça a obra Recuperação de Créditos Tributários!

Uma  explanação prática e teórica sobre as diversas formas de recuperação tributária - sua contabilidade pode esconder uma mina de ouro - você precisa explorar estes recursos!

Exportação indireta não está sujeita à Contribuição Previdenciária Rural

A exportação indireta de produtos, realizada por meio de trading companies (empresas que atuam como intermediárias), não está sujeita à incidência de contribuições sociais, visto que a Constituição Federal não distingue as exportações diretas das intermediadas por empresas.

Neste sentido, o STF, através da Ação Direta de Inconstitucionalidade 4.735, já havia declarado inconstitucionais dispositivos que tributavam tais exportações relativos à contribuição previdenciária sobre as receitas decorrentes de exportação de produtos rurais.

Confirmando a não tributação, a RFB, através da Instrução Normativa RFB 1.975/2020, revogou dispositivos da Instrução Normativa RFB 971/2009 que oneravam tais exportações indiretas.

Veja também, no Guia Tributário Online:

TRATAMENTO FISCAL DAS EXPORTAÇÕES

PIS E COFINS – SUSPENSÃO – VENDAS À PESSOA JURÍDICA EXPORTADORA

IPI – CRÉDITO PRESUMIDO COMO RESSARCIMENTO DO PIS E DA COFINS PARA O EXPORTADOR

REPES – REGIME ESPECIAL DE TRIBUTAÇÃO – EXPORTAÇÃO DE SERVIÇOS

RECAP – REGIME ESPECIAL DE AQUISIÇÃO DE BENS DE CAPITAL – EMPRESAS EXPORTADORAS

ZONAS DE PROCESSAMENTO DE EXPORTAÇÃO – ZPE