Boletim Guia Tributário e Contábil 22.06.2026

REFORMA TRIBUTÁRIA
DeRE – Declaração dos Regimes Específicos
IBS e CBS – Exigência de Destaque em DF-e a Partir de Agosto de 2026
Reforma Tributária: os 2 Regimes do Simples Nacional a Partir de 2027
GUIA TRIBUTÁRIO ONLINE
IBS e CBS – Obrigações Acessórias – Cadastro – CNPJ – Estabelecimento – Domicílio©
Lucro Real – Tributos com Exigibilidade Suspensa – Adição e Exclusão©
Créditos do PIS e COFINS – Empresas de Serviços de Limpeza, Conservação e Manutenção©
GUIA CONTÁBIL ONLINE
Tabela-Resumo dos Principais Lançamentos Contábeis©
Parcelamento de Débitos Tributários – Contabilização©
Nome Empresarial – Firma – Denominação©
ICMS
ICMS/ST – Publicados Protocolos 40 a 52/2026
ALERTA
MEI: Alerta para Golpes com Falsas Cobranças e Ameaças de Cancelamento do CNPJ
ENFOQUES
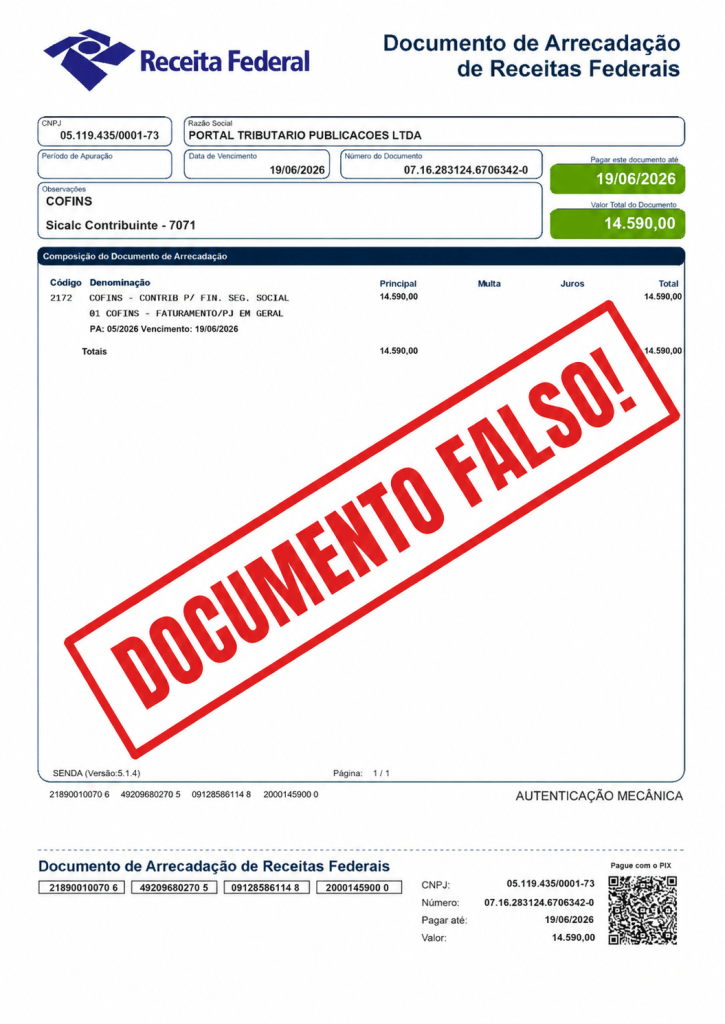
Alerte Clientes: Golpistas Enviam DARF Falsos com Dados Verdadeiros!
Aproveitamento dos Créditos do PIS e COFINS na Reforma Tributária
Não recebeu ou não pode ler o boletim anterior? Reveja o Boletim Guia Tributário e Contábil de 15.06.2026
ATUALIZAÇÃO PROFISSIONAL
Prevenção de Riscos Trabalhistas
Pare de pagar caro por atualizações trabalhistas! Conheça o Guia Trabalhista Online

Reforma Tributária: os 2 Regimes do Simples Nacional a Partir de 2027

Com a implementação da reforma tributária, as empresas optantes pelo Simples Nacional passarão a conviver com dois modelos distintos de tributação em relação ao IBS e à CBS, a partir de 2027.

No primeiro modelo, conhecido como Simples Nacional tradicional, o IBS e a CBS permanecem recolhidos dentro do DAS (Documento de Arrecadação do Simples Nacional). A principal vantagem é a manutenção de uma carga tributária provavelmente menor e da simplicidade operacional. Entretanto, os créditos de IBS e CBS que podem ser aproveitados pelos clientes dessas empresas serão limitados, o que pode reduzir a atratividade comercial em determinadas cadeias de negócios (o chamado B2B).

Já no segundo modelo, a empresa continua enquadrada no Simples Nacional para os demais tributos, mas opta por recolher o IBS e a CBS fora do DAS (sistema híbrido). Nesse caso, os clientes poderão aproveitar integralmente os créditos gerados nas operações, tornando a empresa mais competitiva perante adquirentes que valorizam o crédito tributário. Em contrapartida, a tributação tende a se aproximar daquela aplicada aos contribuintes do regime regular, provavelmente resultando em maior carga tributária e maior complexidade no cumprimento das obrigações fiscais.

Dessa forma, a escolha entre os dois modelos exigirá uma análise cuidadosa do perfil da empresa, de seus clientes e da sua cadeia de fornecimento. Em muitos casos, a decisão não dependerá apenas da carga tributária, mas também do impacto comercial da geração de créditos para os compradores, bem como da análise dos creditos próprios da empresa fornecedora optante pelo regime híbrido.

Veja também, no Guia Tributário Online:

IBS E CBS – REGRAS DE TRANSIÇÃO – 2027 E 2028

IBS E CBS – REGIME REGULAR DE APURAÇÃO

IBS E CBS – CRÉDITOS

IBS E CBS – EXPORTAÇÕES

IBS E IBS – REDUÇÃO DA BASE DE CÁLCULO – 60%

IBS E CBS – IMPORTAÇÕES

ICMS/ST – Publicados Protocolos 40 a 52/2026

Por meio do Despacho Confaz 26/2026 foram publicados os Protocolos ICMS 40 a 52/2026, que revogam e alteram atos que dispõem sobre substituição tributária:

Protocolo ICMS nº 40/2026 – Dispõe sobre a exclusão do Estado de São Paulo do Protocolo ICMS nº 20/2005, que dispõe sobre a substituição tributária nas operações com sorvetes e com preparados para fabricação de sorvete em máquina, a partir de 1º.07.2026.

Protocolo ICMS nº 41/2026 – Altera o Protocolo ICMS nº 32/2014, que dispõe sobre a substituição tributária nas operações com materiais de construção, acabamento, bricolagem ou adorno, para revogar os itens 41 e 41.1 a partir de 1º.07.2026.

Protocolo ICMS nº 42/2026 – Altera o Protocolo ICMS nº 11/1991, que dispõe sobre a substituição tributária nas operações com cerveja, refrigerantes, água mineral ou potável e gelo, para não aplicar sobre os itens do CEST – 03.003.00, 03.003.01, 03.005.00, 03.005.01, 03.005.02, 03.005.03, 03.005.04, 03.005.05, 03.006.00, 03.007.00, 03.008.00, 03.024.00 e 03.025.00 quando tiverem como origem ou destino o Estado de São Paulo.

Protocolo ICMS nº 43/2026 – Altera o Protocolo ICMS nº 104/2009, que dispõe sobre a substituição tributária nas operações com materiais de construção, acabamento, bricolagem ou adorno, para revogar os itens 42 e 42.1 a partir de 1º.07.2026.

Protocolo ICMS nº 44/2026 – Altera o Protocolo ICMS nº 104/2008, que dispõe sobre a substituição tributária nas operações com materiais de construção, acabamento, bricolagem ou adorno, para revogar os itens 39 e 39.1 a partir de 1º.07.2026.

Protocolo ICMS nº 45/2026 – Altera o Protocolo ICMS nº 92/2009, que dispõe sobre a substituição tributária nas operações com materiais de construção, acabamento, bricolagem ou adorno, para incluir o item do CEST 10.028.00.

Protocolo ICMS nº 46/2026 – Altera o Protocolo ICMS nº 128/2010, que dispõe sobre a substituição tributária nas operações com materiais de construção, acabamento, bricolagem ou adorno, para revogar os itens 42 e 42.1 a partir de 1º.07.2026.

Protocolo ICMS nº 47/2026 – Altera o Protocolo ICMS nº 60/2011, que dispõe sobre a substituição tributária nas operações com materiais de construção e congêneres, para incluir o item do CEST 10.028.00.

Protocolo ICMS nº 48/2026 – Revoga a partir de 1º.07.2026 o Protocolo ICMS nº 40, de 5 de junho de 2009, que dispõe sobre a substituição tributária nas operações com produtos de papelaria.

Protocolo ICMS nº 49/2026 – Revoga a partir de 1º.07.2026 o Protocolo ICMS nº 174/2013, que dispõe sobre a substituição tributária nas operações com artigos de papelaria.

Protocolo ICMS nº 50/2026 – Revoga a partir de 1º.07.2026 o Protocolo ICMS nº 12/2017, que dispõe sobre a substituição tributária nas operações com produtos de papelaria.

Protocolo ICMS nº 51/2026 – Revoga a partir de 1º.07.2026 o Protocolo ICMS nº 109/2009, que dispõe sobre a substituição tributária nas operações com artigos de papelaria.

Protocolo ICMS nº 52/2026 – Revoga a partir de 1º.07.2026 o Protocolo ICMS nº 135/2013, que dispõe sobre a substituição tributária nas operações com artigos de papelaria.

Aproveitamento dos Créditos do PIS e COFINS na Reforma Tributária

Os créditos do PIS e da COFINS serão preservados durante a transição para a CBS, que substituirá essas contribuições a partir de janeiro de 2027. Os saldos credores existentes continuarão válidos e poderão ser aproveitados normalmente pelas empresas.

A legislação permite que esses créditos sejam utilizados para compensar débitos da CBS, compensar outros tributos federais ou serem ressarcidos em dinheiro. A regra abrange tanto os créditos já acumulados quanto aqueles gerados até o início da transição.

A operacionalização ocorrerá pelo sistema PER/DCOMP Web, que ganhará funcionalidade específica para a utilização desses créditos. O sistema também importará automaticamente os saldos informados na EFD-Contribuições de dezembro de 2026.

Portanto, é imprescindível que as empresas atentem-se para o correto aproveitamento de tais créditos, bem como sua escrituração, para preservarem seus direitos à eventual compensação dos mesmos relativamente aos saldos apurados até 31.12.2026.

Alerte Clientes: Golpistas Enviam DARF Falsos com Dados Verdadeiros!

Os golpes na internet persistem, e geram desconfiança que dados podem ter sido vazados pelos orgãos públicos.

ATENÇÃO especial: os golpistas colocaram nome completo e verdadeiro do responsável pela contabilidade como remetente do e-mail, e enviaram para o e-mail verdadeiro do gestor financeiro da empresa. Apesar do CNPJ e nome empresarial serem públicos, em tese, o nome completo do contabilista e e-mail do gestor são privados.

Alerte seus clientes para este tipo de golpe! Segue cópia do DARF falso que recebemos por e-mail: (nota: os dados do CNPJ e nome da empresa são públicos, e deixamos no conteúdo e na imagem para melhor detalhamento da tentativa de golpe com dados verídicos, apesar do documento ser falso)

(conteúdo do e-mail):

Bom dia, …. (aqui colocaram o nome real e completo do responsável pela empresa)

Conforme solicitado, segue o DARF referente 05/2026

PORTAL TRIBUTARIO PUBLICACOES LTDA
CNPJ: 05.119.435/0001-73
Rua Benjamin Constant Conj 1104 67 Centro Cep: 80060-020

Atenciosamente,
Contabilidade gerencial.