Tendo em vista as recentes medidas fiscais do governo federal, publicadas entre natal e ano novo, visando elevar a arrecadação dos tributos para 2024, as seguintes atualizações nos respectivos conteúdos foram promovidas nas obras:
Portanto, se você adquiriu uma ou mais obras acima, recomendamos fazer o donwload da versão atualizada, utilizando o mesmo login e senha por ocasião da compra.
Por meio do Decreto 11.764/2023 foram majoradas as alíquotas do IPI para até 55% de diversos produtos listados nos códigos do Anexo do referido Decreto, com vigência a partir de 01.02.2024.
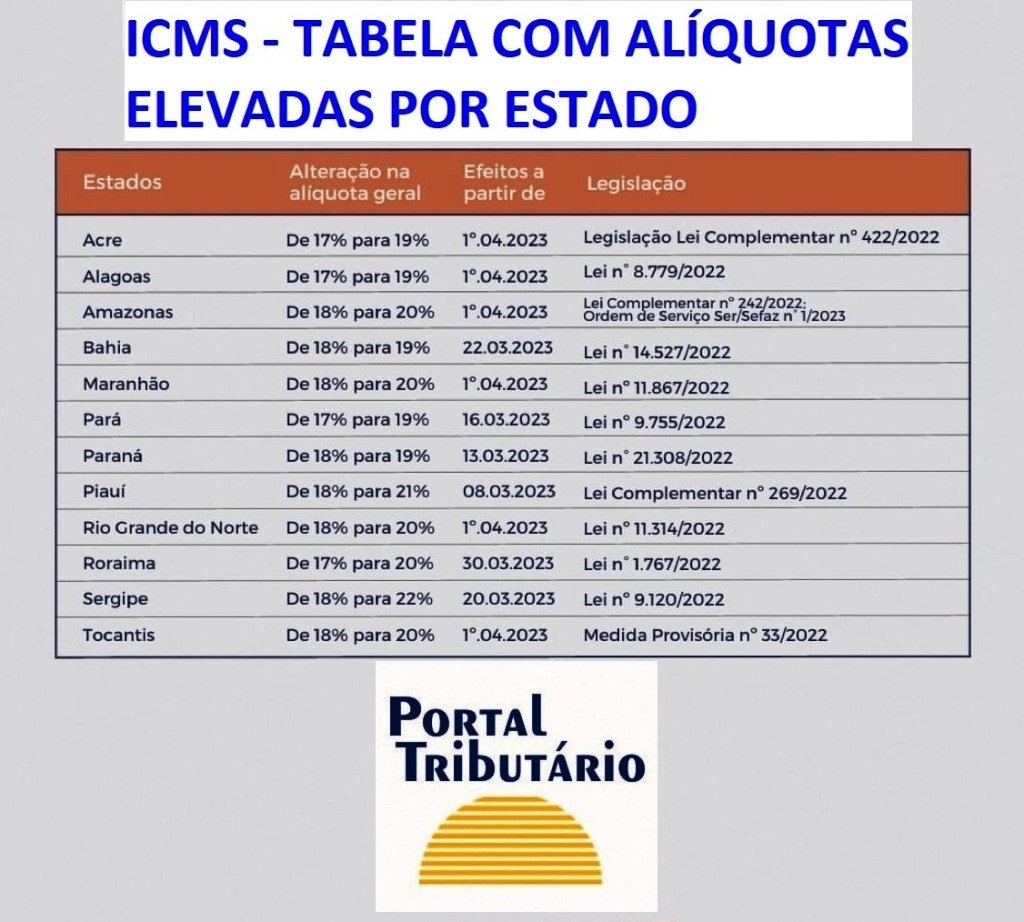
A enxurrada de aumentos de impostos não dá folga no Brasil. Vários Estados e o Distrito Federal aprovaram leis que majoram as alíquotas do ICMS, com vigência a partir de 2024. Veja quais foram e as respectivas alíquotas:
O STF reafirma que aumento da alíquota de PIS/COFINS entra em vigor 90 dias após decreto.
A redução de percentual de benefício fiscal deve se sujeitar ao princípio da anterioridade nonagesimal.
O Supremo Tribunal Federal (STF) reiterou que decretos que diminuíram os coeficientes de redução da alíquota de contribuição do Programa de Integração Social (PIS) e da Contribuição para o Financiamento da Seguridade Social (COFINS) sobre combustíveis distribuídos e importados, ainda que dentro dos limites legais, devem observar a anterioridade de 90 dias (nonagesimal), por se tratar de majoração indireta de tributo. A decisão foi tomada no Recurso Extraordinário (RE) 1390517, que teve repercussão geral reconhecida (Tema 1247) e mérito julgado no Plenário Virtual.
No caso dos autos, o Tribunal Regional Federal da 5ª Região (TRF-5), ao julgar apelação de empresas de comércio atacadista de combustíveis, assegurou a possibilidade de restituição dos recolhimentos realizados no intervalo de 90 dias que se seguiu à publicação dos Decretos 9.101/2017 e 9.112/2017. Segundo a corte regional, a lei que majora tributos é obrigada a observar anterioridade nonagesimal, e esse mesmo entendimento deve ser aplicado aos decretos que resultaram em aumento no valor do tributo.
No recurso ao Supremo, a União defendeu que não houve instituição nem majoração dos tributos, mas apenas um redimensionamento da cobrança. Assim, a diminuição do coeficiente de redução das alíquotas do PIS e da COFINS não se sujeita à anterioridade em questão.
Anterioridade nonagesimal
Ao se manifestar pelo reconhecimento da repercussão geral, a presidente do STF, ministra Rosa Weber, ressaltou que a matéria tem acentuada repercussão jurídica, social e econômica, com efeitos nas relações econômicas entre contribuintes e a administração tributária federal, ultrapassando o interesse subjetivo das partes do recurso.
No mérito, a ministra observou que a decisão do TRF-5 está de acordo com a jurisprudência consolidada do STF. Ela lembrou que o Supremo, no julgamento da Ação Direta de Inconstitucionalidade (ADI) 5277, decidiu que é necessário o respeito à anterioridade nonagesimal quando o Poder Executivo majorar a contribuição para o PIS/PASEP e a COFINS por meio de decreto, ainda que a majoração seja indireta, como na redução de benefício fiscal.
Assim, ela se manifestou pela reafirmação da jurisprudência e pelo desprovimento do recurso extraordinário da União. Seu entendimento foi seguido por unanimidade.
Tese
A tese de repercussão geral fixada foi a seguinte: “As modificações promovidas pelos Decretos 9.101/2017 e 9.112/2017, ao minorarem os coeficientes de redução das alíquotas da contribuição para o PIS/PASEP e da COFINS incidentes sobre a importação e comercialização de combustíveis, ainda que nos limites autorizados por lei, implicaram verdadeira majoração indireta da carga tributária e devem observar a regra da anterioridade nonagesimal, prevista no art. 195, § 6º, da Constituição Federal”.
Fonte: STF – 18.04.2023 – Processo relacionado: RE 1390517
No chamado “arrastão do ICMS”, vários estados (veja tabela mais adiante) elevaram as alíquotas do ICMS, com vigências variadas, a partir de 2023.
Nos estados do Paraná e do Piauí as majorações já estão em vigor, devendo os operadores fiscais se atentarem para a aplicação prática destas alterações. Confira a tabela de aumentos:



 Guia Tributário
