Limitação de Compensação Tributária – Perguntas e Respostas RFB

Receita divulga Perguntas e Respostas sobre os limites para utilização de créditos decorrentes de decisão judicial transitada em julgado – os limites abrangidos foram criados pela MP 1.202/2023 e a Portaria Normativa MF 14/2024.

As perguntas e respostas abaixo têm por objetivo esclarecer a interpretação e aplicação dos artigos 74 e 74-A da Lei nº 9.430/1996, com as alterações legislativas introduzidas pela MP 1.202/2023 e da regulamentação introduzida pela Portaria Normativa MF 14/2024.

1. Como deve ser calculado o limite mensal para utilização de créditos decorrentes de decisão judicial?

O limite mensal deve ser calculado com base no valor total do crédito judicial, atualizado na data de entrega da primeira declaração de compensação referente ao crédito judicial. Tal valor deverá ser dividido pela quantidade de meses previstos na Portaria Normativa MF nº 14/2024, correspondente à faixa de valor do crédito:

Veja o exemplo:

Valor do crédito atualizado na data de entrega da primeira declaração de compensação. R$ 240.000.000,00

Prazo mínimo para compensação do crédito: 30 meses

Valor total de débitos (máximo) que poderá ser compensado no mês, com o crédito judicial R$ 8.000.000,00

Nesse exemplo, o contribuinte poderá compensar, em cada mês, um montante de débitos de, no máximo, R$ 8.000.000,00 (Oito milhões de reais). 

Diz-se no máximo, porque: 

I) O contribuinte poderá não possuir, no mês, débitos a serem compensados que alcancem o montante de R$ 8.000.000,00; ou

II) O contribuinte poderá não dispor de saldo de crédito, atualizado na data de entrega de cada declaração de compensação, suficiente para compensar o montante de R$ 8.000.000,00. 

2. A limitação é aplicável aos créditos que foram habilitados antes da alteração legislativa?

Sim, a limitação alcança todas as declarações de compensação transmitidas a partir de 5 de janeiro de 2024, data da publicação da Portaria Normativa MF nº 14/2024. 

3. A limitação é aplicável aos créditos que estão em fase de utilização, ou seja, que já foram utilizados parcialmente?

Sim, a limitação alcança todas as declarações de compensação transmitidas a partir de 5 de janeiro de 2024, data da publicação da Portaria Normativa MF nº 14/2024. 

4. O limite é calculado por contribuinte ou por processo de habilitação do crédito decorrente de decisão judicial?

O limite é calculado por processo de habilitação do crédito decorrente de decisão judicial. 

5. Uma vez que o crédito atualizado na data da primeira declaração de compensação é utilizado para cálculo do limite, o contribuinte não poderá mais atualizar o saldo credor na data de entrega das declarações de compensação posteriores?

O valor do crédito atualizado na data da primeira declaração de compensação entregue é apenas um parâmetro fixado para o cálculo da limitação mensal. O contribuinte pode continuar atualizando o saldo credor do crédito na data de entrega de cada declaração de compensação posterior à primeira. 

O que a legislação pretendeu foi apenas simplificar o cálculo mensal, partindo de um valor fixo. 

O contribuinte poderá atualizar e utilizar todo o seu crédito até que seja totalmente exaurido. O que se modifica, com a alteração legislativa, é o prazo para utilização do crédito, mas não o valor total a que o contribuinte faz jus, devidamente atualizado em cada compensação.

6. Em razão da limitação prevista pela legislação, o crédito que não puder ser utilizado em 5 (cinco) anos será perdido?

Os contribuintes que apurarem crédito igual ou maior que R$ 10.000.000,00 (Dez milhões de reais), assim considerado o valor atualizado indicado na primeira declaração de compensação entregue, estão potencialmente sujeitos à limitação do valor compensável em cada mês. É possível, em razão disso, que não seja possível o consumo do crédito no prazo de 5 (cinco) anos. 

Por essa razão, para os créditos com essa característica (igual ou maior que 10 mi), a legislação passou a prever que, uma vez que o crédito total for demonstrado na primeira declaração de compensação, a ser entregue no prazo de 5 anos, as demais compensações poderão ser realizadas inclusive após 5 anos. 

7. Caso a compensação, em determinado mês, tenha sido inferior ao limite, é possível somar a parte não compensada para aumentar o limite de meses subsequentes?

Essa possibilidade não foi prevista pela legislação, e, portanto, o que ocorre em um mês não interfere nos meses subsequentes. 

8. Se houver compensação em desacordo com a limitação estabelecida, qual procedimento o contribuinte deve adotar?

Antes de qualquer ato de ofício da Receita Federal, o contribuinte poderá retificar a declaração de compensação reduzindo o valor dos débitos compensados, para se adequar ao limite, ou cancelar a declaração de compensação, se for o caso. 

9. Qual a penalidade prevista para a declaração de compensação apresentada em desacordo com o limite mensal?

Será considerada não declarada a compensação que ultrapassar o limite mensal previsto, com cobrança imediata dos débitos, acrescidos dos encargos legais cabíveis.

Fonte: site Gov.br – 24.01.2024

DComp: STF Declara que Multa por Invalidade do Pedido é Inconstitucional

Multa imposta pela Receita Federal em pedido de compensação não homologado é inconstitucional.

Para o STF, a sanção afronta o direito constitucional de petição e os princípios da proporcionalidade e do devido processo legal.

O Supremo Tribunal Federal (STF) julgou inconstitucional dispositivo legal que prevê a incidência de multa no caso de não homologação de pedido de compensação tributária pela Receita Federal. A decisão foi tomada na sessão virtual encerrada em 17/3/2023.

O tema é objeto do Recurso Extraordinário (RE) 796939, com repercussão geral (Tema 736), e da Ação Direta de Inconstitucionalidade (ADI) 4905. O recurso foi interposto pela União contra decisão do Tribunal Regional Federal da 4ª Região (TRF-4) que havia invalidado a penalidade. Na ADI, a Confederação Nacional da Indústria (CNI) questionava a validade do parágrafo 17 do artigo 74 da Lei 9.430/1996 (cuja redação atualmente é conferida pela Lei 13.097/2015). O dispositivo prevê a aplicação de multa isolada de 50% sobre o valor do débito objeto de declaração de compensação não homologada, salvo no caso de falsidade da declaração apresentada pelo contribuinte.

Uma  explanação prática e teórica sobre as diversas formas de recuperação tributária - sua contabilidade pode esconder uma mina de ouro - você precisa explorar estes recursos!
Direito de petição

No voto pelo desprovimento do recurso da União, o ministro Edson Fachin, relator, destacou que a simples não homologação de compensação tributária não é ato ilícito capaz de gerar sanção tributária. Em seu entendimento, a aplicação automática da sanção, sem considerações sobre a intenção do contribuinte, equivale a atribuir ilicitude ao próprio exercício do direito de petição, garantido pela Constituição.

Arsenal de multas

Da mesma forma, o ministro Gilmar Mendes, relator da ADI 4905, que votou pela procedência do pedido formulado pela CNI, ressaltou que a aplicação de multa isolada pela mera não homologação de declaração de compensação, sem a caracterização de má-fé, falsidade, dolo ou fraude, fere o direito fundamental de petição e o princípio da proporcionalidade. Ele frisou que a legislação tributária confere à Receita Federal um arsenal de multas para coibir condutas indevidas do contribuinte referentes à declaração de compensação. Porém, diferentemente da norma questionada, essas penalidades cumprem suas funções pedagógica e preventiva sem implicar insegurança jurídica ou inibir o exercício do direito subjetivo à compensação tributária.

Devido processo legal

Na avaliação de Fachin, o dispositivo legal ofende, também, o devido processo legal, pois esse processo administrativo fiscal não garante às partes o exercício de suas faculdades e seus poderes processuais.

Divergência

O ministro Alexandre de Moraes ficou vencido em parte ao julgar parcialmente procedente a ADI 4905 para estabelecer a possibilidade da imposição da multa isolada quando for comprovada a má-fé do contribuinte, mediante processo administrativo que assegure o contraditório e a ampla defesa. No RE, o ministro acompanhou o relator pelo desprovimento do recurso, mas ressalvou a possibilidade da imposição da multa quando for comprovado abuso no exercício legítimo do direito de petição.

Tese

A tese de repercussão geral fixada foi a seguinte: “É inconstitucional a multa isolada prevista em lei para incidir diante da mera negativa de homologação de compensação tributária por não consistir em ato ilícito com aptidão para propiciar automática penalidade pecuniária”.

Fonte: site STF – 22.03.2023

Uma  explanação prática e teórica sobre as diversas formas de recuperação tributária - sua contabilidade pode esconder uma mina de ouro - você precisa explorar estes recursos!

IRPJ/CSLL: Exclusão dos Juros Selic Vale Desde 30/09/2021

STF modula efeitos de decisão que afastou a incidência de IR e CSLL sobre a Selic na devolução de tributos pagos indevidamente.

A decisão deve produzir efeitos desde 30/09/2021, data da publicação da ata de julgamento do mérito do recurso extraordinário.

O Plenário do Supremo Tribunal Federal (STF), na sessão virtual encerrada em 29/4/2022, acolheu parcialmente recurso (embargos de declaração) para esclarecer pontos da decisão proferida no julgamento do Recurso Extraordinário (RE) 1063187, com repercussão geral, e modular seus efeitos. Na ocasião, a Corte declarou a inconstitucionalidade da incidência do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) sobre a taxa Selic recebida pelo contribuinte na devolução de tributos pagos indevidamente (repetição de indébito).

Nos embargos de declaração, a União, entre outros pontos, buscava saber se a tese fixada no julgamento abrange os pedidos de restituição, compensação e levantamento de depósitos judiciais, quando ausente o ilícito pressuposto no julgado, e os juros de mora pactuados em contratos particulares. Pedia, também, a modulação dos efeitos da decisão.

Repetição de indébito tributário

O colegiado, acompanhando o voto do ministro Dias Toffoli (relator), esclareceu que a decisão se aplica apenas nas hipóteses em que há acréscimo de juros moratórios, mediante a taxa Selic em questão, na repetição de indébito tributário (inclusive na realizada por meio de compensação) tanto na esfera administrativa quanto na judicial. Segundo o ministro, a questão acerca da necessidade de existência de juros moratórios e de repetição de indébito tributário foi evidenciada no julgamento do RE, inclusive nos demais votos. A definição da natureza jurídica dos juros relativos aos depósitos judiciais ou avençados em contratos entre particulares foge do tema discutido.

Modulação

A Corte também estabeleceu que a decisão produzirá efeitos a partir da publicação da ata de julgamento do mérito, em 30/9/21. Segundo o relator, ela resultou em alteração no sistema jurídico, pois, há quase nove anos, vigia entendimento do Superior Tribunal de Justiça (STJ) em sentido contrário e de observância obrigatória pelas instâncias inferiores.

Ficam ressalvadas da modulação, as ações ajuizadas antes da data do início do julgamento do mérito (17/9/2021), e os fatos geradores anteriores a 30/9/21 em relação aos quais não tenha havido o pagamento do IRPJ ou da CSLL a que se refere a tese de repercussão geral. Toffoli assinalou que, em razão do reconhecimento da inconstitucionalidade, a União não pode cobrar a CSLL ou o IRPJ quanto a esses fatos, devendo, portanto, paralisar o “estado de inconstitucionalidade”.

STF – 06.05.2022

Psiu! Sua Contabilidade pode conter Muito $$$! Recuperação de Créditos Tributários

Uma  explanação prática e teórica sobre as diversas formas de recuperação tributária - sua contabilidade pode esconder uma mina de ouro - você precisa explorar estes recursos!

É possível compensar contribuições previdenciárias com outros tributos?

Somente é possível a compensação entre débitos e créditos de tributos previdenciários e não previdenciários, reciprocamente, se ambos tiverem período de apuração posterior à utilização do eSocial.

Base: Solução de Consulta Cosit 336/2018.

Abatimentos na DComp sem retificar a DCTFWeb

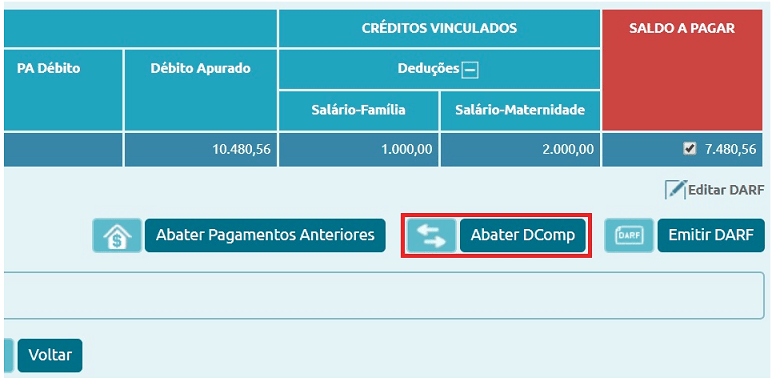
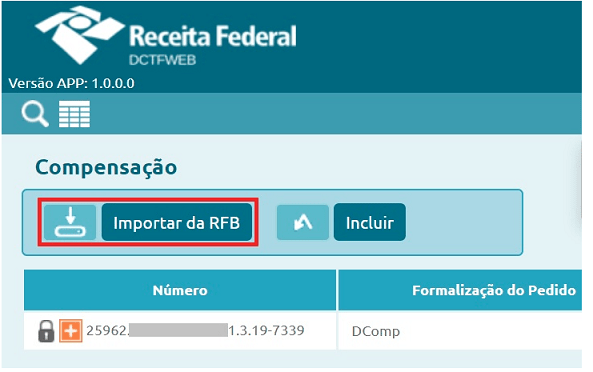
Foram criadas duas novas funcionalidades que permitem importar os dados da Declaração de Compensação (DComp) transmitida no PERDCOMP Web, dispensando a digitação na DCTFWeb. São elas: “Abater Dcomp” e “Importar da RFB”

A função “Abater DComp” possibilita emitir o DARF, abatendo os valores compensados por meio da DComp, sem a necessidade de retificar a DCTFWeb e incluir manualmente esses dados.

Fica disponível na página de visualização da DCTFWeb original ou retificadora na situação Ativa.

A função Importar da RFB, permite o preenchimento automático dos dados da DComp, nos casos de retificação da DCTFWeb. A função fica disponível em declarações retificadoras na situação “Em andamento”, ou seja, que não tenham sido transmitidas, podendo ser utilizada para vincular créditos de compensação, no menu “Créditos Vinculáveis > Créditos > Compensação”.

A busca das informações diretamente no banco de dados da Receita Federal, além de facilitar o preenchimento da declaração, previne a ocorrência de erros de digitação e inconsistências entre os dados declarados na DCTFWeb e no PERDCOMP Web.

Fonte: RFB – 28.10.2020 (adaptado)

Ei! Que tal dar uma olhada na sua contabilidade para peneirar $$$? Conheça a obra Recuperação de Créditos Tributários!

Uma  explanação prática e teórica sobre as diversas formas de recuperação tributária - sua contabilidade pode esconder uma mina de ouro - você precisa explorar estes recursos!